首先,得弄明白什么是银行核销贷款。简单来说,就是银行在贷款逾期后,经过一系列的催收措施无效,最终决定将这笔贷款从银行的资产中剔除,不再计提坏账准备。听起来是不是有点复杂?别急,咱们慢慢道来。
那么,核销贷款之后,银行为何还要催收呢?这主要是因为核销贷款并不意味着银行放弃了追回欠款的权利。核销只是将贷款从资产中剔除,但银行依然有权向借款人追讨欠款。所以,核销贷款后,银行会继续催收,直到借款人还清欠款。
接下来,咱们聊聊催收的方式。一般来说,银行会采取以下几种方式进行催收:
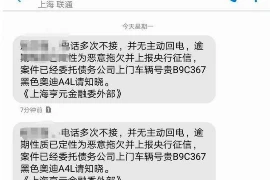
1. 电话催收:这是最常见的催收方式,银行会通过电话联系借款人,提醒其还款。
2. 邮件催收:银行会通过邮寄催收通知书,提醒借款人还款。
3. 现场催收:在电话和邮件催收无效的情况下,银行可能会派遣催收人员上门催收。
4. 法律途径:如果借款人仍然拒绝还款,银行可能会采取法律途径,向法院提起诉讼。
当然,催收过程中,银行也需要遵守相关法律法规,不得采取暴力、恐吓等非法手段。
下面,咱们通过一个案例来了解一下银行核销贷款又催收的具体情况。
小王在一家银行贷款10万元,用于购买房屋。由于工作原因,小王在贷款到期后未能按时还款。银行在多次催收无果后,决定核销这笔贷款。然而,银行并未放弃追讨欠款的权利,继续通过电话、邮件等方式催收。
在催收过程中,小王一度感到压力巨大,甚至产生了抵触情绪。但在银行工作人员的耐心沟通下,小王逐渐认识到自己的错误,并决定积极还款。最终,在银行的帮助下,小王成功还清了欠款。
从这个案例中,我们可以看出,银行核销贷款又催收并非恶意行为,而是为了维护自身权益。当然,在这个过程中,银行也需要尊重借款人的合法权益,避免采取过激手段。
最后,提醒大家,在贷款过程中,一定要按时还款,以免给自己带来不必要的麻烦。如果遇到还款困难,应及时与银行沟通,寻求解决方案。毕竟,银行和借款人之间是互利共赢的关系,只有双方共同努力,才能实现这一目标。
本文链接:https://nanjing.lnfml.cn/1236.html 转载需授权!
扫一扫二维码
用手机访问